介護職の退職金は「もらえるかどうかわからない」と感じている方も多いのではないでしょうか。
実際、医療・福祉業界の導入率は約75%と高水準ですが、制度の種類や勤続年数によって金額は大きく異なります。
この記事では、WAMや中退共などの仕組み・相場・確認方法・税金まで、介護職の退職金に関する疑問をまとめて解説します。
- 介護職の退職金の相場と、WAM・中退共など主な制度の仕組み
- 自分の職場の退職金制度を確認する具体的な手順
- 退職金を増やすためのキャリア戦略と老後の備え方

1.介護職に退職金はある?
医療・福祉業界の退職金制度導入率は約75%と高水準ですが、支給は法律上の義務ではなく、勤務先の就業規則によって異なります。
まずは制度の基本的なルールを押さえましょう。
医療・福祉業界の退職金制度導入率は約75%
厚生労働省によると、医療・福祉業界における退職給付(一時金・年金)制度の導入割合は約75.5%です。
全産業の中でも比較的高い水準にあり、多くの介護施設や事業所で何らかの退職金制度が設けられていることがわかります。
退職金の支給は「法律上の義務」ではない
労働基準法などの法律において、企業が退職金を支給することは義務付けられていません。退職金はあくまで事業所が独自に設ける福利厚生の一環です。
そのため、退職金制度がない施設であっても違法ではありません。
支給の有無や条件は、すべて勤務先の「就業規則(退職手当規程)」の定めに依存します。
退職金をもらうために必要な勤続年数
一般的に、退職金が支給されるには3年以上の勤続年数が必要とされる企業が多いです。中小企業では5年以上を条件とするケースも見られます。
勤続年数が長いほど支給額も増加する仕組みが一般的で、20〜30年以上になると支給額が大幅に増えることが多いです。
制度の種類によって条件が異なるため、最低限どのくらい働き続ける必要があるのかを事前に把握しておくことが大切です。
▼一緒に読みたい記事
退職金制度の有無は職場選びにも大きく影響します。介護職の離職率が高いといわれる背景には、待遇面への不満も少なくありません。
長く働ける職場を見極めるためのポイントを、データをもとに詳しく解説している記事もあわせてご覧ください。
退職金をきちんと受け取るためにも、職場選びの段階から確認しておくことが重要です。

2.介護職の退職金相場はいくら?
WAM共済を例に、勤続年数ごとの退職金の目安を確認しましょう。
5年で約53〜94万円、30年で約686〜1,205万円と、年数を重ねるほど大きく増加します。
【勤続年数別】退職金の平均相場シミュレーション
福祉医療機構(WAM)が運営している共済制度に加入し、社会福祉施設などに従事する職員の退職金の目安は以下のとおりです。
| 被共済職員期間 | 計算基礎額 205,000円 | 計算基礎額 250,000円 |
|---|---|---|
| 5年 | 53.5万円 | 65.2万円 |
| 10年 | 107.0万円 | 130.5万円 |
| 15年 | 221.2万円 | 269.7万円 |
| 20年 | 419.1万円 | 511.1万円 |
| 25年 | 597.4万円 | 728.6万円 |
| 30年 | 740.1万円 | 902.6万円 |
| 被共済職員期間 | 計算基礎額 300,000円 | 計算基礎額 360,000円 |
|---|---|---|
| 5年 | 78.3万円 | 94.0万円 |
| 10年 | 156.6万円 | 187.9万円 |
| 15年 | 323.6万円 | 388.4万円 |
| 20年 | 613.4万円 | 736.0万円 |
| 25年 | 874.3万円 | 1,049.2万円 |
| 30年 | 1,083.1万円 | 1,299.7万円 |
勤続5年で約53〜94万円、10年で約107〜188万円、20年で約419〜736万円、30年で約740〜1,299万円と、年数を重ねるほど退職手当は大きく増加します。
また計算基礎額が高いほど支給額も増えるため、長期勤続かつ処遇改善が進むほど職員にとって有利な制度といえます。

一部の金額・年数のみを抜き出しているため、詳細は(新乗率)退職手当金額早見表よりご確認ください。
計算基礎額の算定
計算基礎額は、退職前6ヵ月間の本俸額(月額平均)に応じ、20ランクから法律に則って定められます。
最低額は62,000円、最高額は360,000円です。
退職手当金の計算方法
退職手当金=計算基礎額(退職前6か月の平均本俸額で決定)×支給乗率(被共済職員期間)
※被共済職員期間の12か月未満は切り捨て
※本俸額とは、給与規程で定められた本俸を指します
参考:独立行政法人福祉医療機構|WAM|退職手当金早見表/社会福祉施設職員等退職手当共済制度 よくある質問集
自己都合退職と会社都合退職による支給額の違い
退職理由が「自己都合」か「会社都合」かによっても、支給率に差が設けられています。
高校卒
| 被共済職員期間 | 自己都合退職 退職金 | 会社都合退職 退職金 |
|---|---|---|
| 5年 | 52.2万円 | 67万円 |
| 10年 | 67万円 | 76.4万円 |
| 15年 | 90万円 | 99.3万円 |
| 20年 | 124.6万円 | 132.2万円 |
| 25年 | 185.6万円 | 184万円 |
| 30年 | 228.4万円 | 227.7万円 |
高専・短大卒
| 被共済職員期間 | 自己都合退職 退職金 | 会社都合退職 退職金 |
|---|---|---|
| 5年 | 44万円 | 56.5万円 |
| 10年 | 59.9万円 | 68.4万円 |
| 15年 | 81.4万円 | 88.4万円 |
| 20年 | 108.7万円 | 116.6万円 |
| 25年 | 164.2万円 | 172.8万円 |
| 30年 | 198.6万円 | 206万円 |
大学卒
| 被共済職員期間 | 自己都合退職 退職金 | 会社都合退職 退職金 |
|---|---|---|
| 5年 | 45.2万円 | 59.8万円 |
| 10年 | 60.5万円 | 71.9万円 |
| 15年 | 85.5万円 | 100.1万円 |
| 20年 | 118.6万円 | 132.2万円 |
| 25年 | 177.1万円 | 195万円 |
| 30年 | 221.5万円 | 236.5万円 |
東京都産業労働局によると、勤続年数が長いほど退職金額・支給率ともに増加し、30年では大学卒で会社都合2,365千円(7.5ヶ月分)に達します。
いずれの学歴でも会社都合退職は自己都合を上回り、その差は短期よりも中長期勤続で拡大する傾向があります。
定着促進のためには、長期勤続と処遇改善の両面からの取り組みが重要といえます。
■退職金相場を知ったうえで、より好条件の職場へ転職を検討してみませんか?
カラフルエージェント介護は、介護業界に特化した転職エージェントで、介護福祉士・ケアマネジャー・看護師等の求職者と企業をマッチングします。
未経験からベテランまで希望にマッチした求人をご提案します!
退職金制度の有無や内容も含めた条件確認を、プロのキャリアアドバイザーがサポートします。
▼カラフルエージェント介護へのお問い合わせはこちら
3.勤務先の退職金制度を確認する方法
退職金の有無や金額は、就業規則・給与明細・人事担当者への問い合わせという3つのステップで確認できます。
早めに把握しておくことで、将来のライフプランが立てやすくなります。
就業規則(退職手当規程)をチェック
最も確実な方法は、勤務先の「就業規則」または「退職手当規程」を確認することです。
労働基準法第89条により、退職金制度を設ける場合は支給条件や計算方法を就業規則に明記し、労働者に周知する義務があります。
不明な点は人事・総務部門へ直接問い合わせるか、入社時に交付された雇用契約書や労働条件通知書にも退職金の有無が記載されている場合があるため、あわせて確認しましょう。
給与明細の控除欄・積立項目を確認
給与明細の控除欄を見ることも一つの方法です。
「企業年金掛金」や「共済掛金」といった項目で天引きがされている場合、何らかの退職金関連制度に加入している可能性が高いといえます。
ただし、全額を法人が負担する制度の場合は給与明細に記載されないため、これだけで有無を完全に判断することはできません。
人事・労務担当者に直接問い合わせる
就業規則や給与明細を見ても分からない場合は、人事・労務の担当者に直接確認します。
- 就業規則を確認する
- 勤務先の「就業規則」または「退職手当規程」を確認
人事部門の共有フォルダ・社内イントラ・掲示板などで閲覧できます
▼ 就業規則が見当たらない場合 ▼
- 給与明細の控除欄を確認する
- 毎月の給与明細「控除」欄に「退職金積立」「中退共」などの項目があれば、何らかの退職金制度に加入している可能性があります
▼ それでも不明な場合 ▼
- 人事・労務担当者へ直接問い合わせる
- 人事・総務・労務担当者に「退職金制度の有無」「加入制度名」「自分の加入状況」を直接確認するのが最も確実な方法です
メールや面談で確認すると、書面で記録が残り安心です
確認すべき内容は、主に以下の4点です。
- 制度の有無
- 加入制度名(WAM共済・中退共など)
- 自分の加入開始日・被共済職員期間
- 退職手当金の試算額
メールや面談で確認すると記録が残り安心です。
面談などで伝えるときの例
将来のライフプランを考えたいので、退職金制度の概要と、受給に必要な最低勤続年数を教えていただけますか?
上記のような前向きな理由を添えると、角を立てずに情報を得ることができます。
▼一緒に読みたい記事
退職金制度の確認と同時に、現在の給与水準も見直してみましょう。職種・資格・施設の種類によって介護職の給料は大きく異なります。
自分の給与が適正かどうかを把握することで、転職や交渉のタイミングを見極める判断材料にもなります。
まずは平均相場をデータで確認してみてください。

4.介護業界で採用されている主な退職金制度
介護業界ではWAMや中退共など、国が関与する共済制度が広く普及しています。
各制度の仕組みや計算方法を理解することで、受け取れる金額の見通しが立てやすくなります。
社会福祉施設職員等退職手当共済制度(WAM)
独立行政法人福祉医療機構(WAM)が運営する、介護・福祉業界で非常に普及している共済制度です。
退職手当金の支給財源は、共済契約者(経営者)と国、都道府県の三者が負担しています。
退職手当金の算定基準は「退職前6か月の本俸平均額×支給乗率」で計算され、勤務年数1年以上で支給対象となります。
【知っておきたい】WAM制度の財政状況
WAM制度は約88万人が加入する大規模な制度ですが、介護保険制度創設前後に加入した職員が大量に退職時期を迎えた影響などで、支払準備金が2021年度の505億円から2024年度には294億円へと急激に減少しており
WAM制度は約88万人が加入する大規模な制度ですが、支払準備金が2021年度の505億円から2024年度には294億円へと減少しており、厚生労働省が制度の抜本的な見直しを検討しています。
将来の受給額に影響する可能性もあるため、個人での資産形成と並行して備えることが重要です。
参考:株式会社福祉新聞社|福祉新聞|福祉施設職員88万人加入の退職金手当制度を抜本見直し 準備金残高大幅減で〈厚労省〉
中小企業退職金共済制度(中退共)
単独で退職金制度を設けるのが難しい中小企業向けに、国が支援する共済制度で、掛金は全額事業主が負担します。
退職金は、以下の計算方法で算出されます。
退職金 = 基本退職金 + 付加退職金
掛金月額:2,000円〜10,000円(一例)
| 納付年数 | 2,000円掛金/月 | 5,000円掛金/月 | 10,000円掛金/月 |
|---|---|---|---|
| 5年 | 12.1万円 | 30.4万円 | 60.8万円 |
| 10年 | 25.3万円 | 63.2万円 | 126.5万円 |
| 15年 | 39万円 | 97.5万円 | 195万円 |
| 20年 | 53.3万円 | 133.3万円 | 266.6万円 |
| 25年 | 68.4万円 | 171万円 | 342万円 |
| 30年 | 84.2万円 | 210.6万円 | 421.3万円 |
掛金月額:12,000円〜30,000円(一例)
| 納付年数 | 12,000円掛金/月 | 20,000円掛金/月 | 30,000円掛金/月 |
|---|---|---|---|
| 5年 | 72.9万円 | 121.6万円 | 182.4万円 |
| 10年 | 151.8万円 | 253.1万円 | 379.6万円 |
| 15年 | 234万円 | 390万円 | 585万円 |
| 20年 | 319.9万円 | 533.3万円 | 799.9万円 |
| 25年 | 410.4万円 | 684.1万円 | 1,026.2万円 |
| 30年 | 505.5万円 | 842.6万円 | 1,263.9万円 |

令和8年度の付加退職金の支給率は0.0061%です。
過去の支給率は0~0.02程度の間で変動しています。
退職金の支払い方法
一時金払い:退職金の全額を退職時に支払う
分割払い:一定の要件を満たしていれば、5年間または10年間にわたって分割して受け取る
一部分割払い(併用払い):一時金払いと分割払いを組み合わせて受け取る
参考:中小企業退職金共済事業本部(中退共)|(退職金試算)基本退職金額表/退職金
▼一緒に読みたい記事
退職金制度の内容は勤務先の施設タイプによっても異なります。
たとえばサービス付き高齢者向け住宅(サ高住)と有料老人ホームでは、待遇や仕事内容に大きな違いがあります。
どの施設が自分のキャリアプランに合っているか、退職金を含めた待遇面から比較・検討するための参考記事をご紹介します。

民間社会福祉事業従事者共済・特定退職金共済制度
民間社会福祉事業従事者共済
各都道府県の社会福祉協議会などが独自に運営する共済制度で、東京都の場合の退職共済金額の計算方法は以下のとおりです。
退職共済金額 = 全加入期間の平均標準給与月額 × 加入期間に応じた給付率
標準給与月額(一例)
| 本俸月額 | 標準給与月額 |
|---|---|
| 58,000円未満 | 56,000円 |
| 70,000円以上〜74,000円未満 | 72,000円 |
| 101,000円以上〜107,000円未満 | 104,000円 |
| 155,000円以上〜165,000円未満 | 160,000円 |
| 210,000円以上〜230,000円未満 | 220,000円 |
| 290,000円以上 | 300,000円 |
給付率(一例)
| 加入期間 | 給付率 |
|---|---|
| 1年 | 0.4760 |
| 5年 | 2.7774 |
| 10年 | 5.6799 |
| 20年 | 11.7653 |
| 30年 | 18.2539 |
| 40年 | 24.6466 |
特定退職金共済制度
全国中小企業共済財団が運営する特定退職金共済制度(特退共)もあります。
退職金は、従業員の退職時に全共済から直接本人へ「退職一時金」として支払われます。
また、加入10年以上等の条件を満たして希望すれば10年間の「退職年金」としての受給も可能です。(年金月額が10,000円以上となる場合に限る)
| 加入期間 | 1口 1,000円 | 5口 5,000円 | 10口 10,000円 |
|---|---|---|---|
| 5年 | 5.9万円 | 29.4万円 | 58.8万円 |
| 10年 | 12.1万円 | 60.3万円 | 120.5万円 |
| 15年 | 18.5万円 | 92.7万円 | 185.5万円 |
| 20年 | 25.4万円 | 126.8万円 | 253.7万円 |
| 25年 | 32.5万円 | 162.7万円 | 325.4万円 |
| 30年 | 40.1万円 | 200.4万円 | 400.8万円 |
| 加入期間 | 15口 15,000円 | 20口 20,000円 | 30口 30,000円 |
|---|---|---|---|
| 5年 | 88.2万円 | 117.5万円 | 176.3万円 |
| 10年 | 180.8万円 | 241.1万円 | 361.6万円 |
| 15年 | 278.2万円 | 370.9万円 | 556.4万円 |
| 20年 | 380.6万円 | 507.4万円 | 761.1万円 |
| 25年 | 488.1万円 | 650.8万円 | 976.3万円 |
| 30年 | 601.2万円 | 801.6万円 | 1,202.4万円 |
全共済と退職金引渡契約を結んでいる場合、中小企業退職金共済制度や他の特定退職金制度と重複加入をすることが可能です。
事業所独自の退職金制度(自社積み立て)
外部の共済制度を利用せず、法人自身が独自に規程を定め、自社で資金を積み立てて退職金を支払う制度です。
大手の民間介護企業などで見られ、支給条件や金額は法人の業績や人事戦略によって自由に設計されています。
5.退職金を受け取る際の手続きと注意点
退職金には税制優遇がある一方、振込時期や請求の時効など見落としがちな注意点もあります。
スムーズに受け取るために、手続きの流れを事前に確認しておきましょう。
退職金にかかる税金
税金の計算方法
- ①退職所得控除額を計算する
- 勤続年数に応じた非課税控除額(1年未満の端数は切り上げ)
・勤続年数 20年以下:40万円 × 勤続年数(※最低80万円)
・勤続年数 20年超:800万円+70万円×(勤続年数-20年)
- ② 課税退職所得金額を計算する
- (退職金の額 - 退職所得控除額)× 1/2 = 課税退職所得金額
【例外】 1/2 が適用されないケース
役員等(勤続5年以下):1/2 の適用なし → 控除後の全額が課税対象
一般従業員(勤続5年以下):控除後の残額が 300万円超の部分 → 1/2 の適用なし
一般従業員(勤続5年超):原則どおり 1/2 を適用
- ③ 税額を計算する
- 課税退職所得金額 × 所得税率(5%〜45%)- 控除額 = 所得税額
さらに住民税(10%)が加算されます。確定申告は原則不要(源泉徴収済)。
※ 申告書未提出の場合は支払金額の 20.42% が源泉徴収され、本人が確定申告で精算します。
所得税速算表(退職所得用) ※復興特別所得税(2.1%)を除く
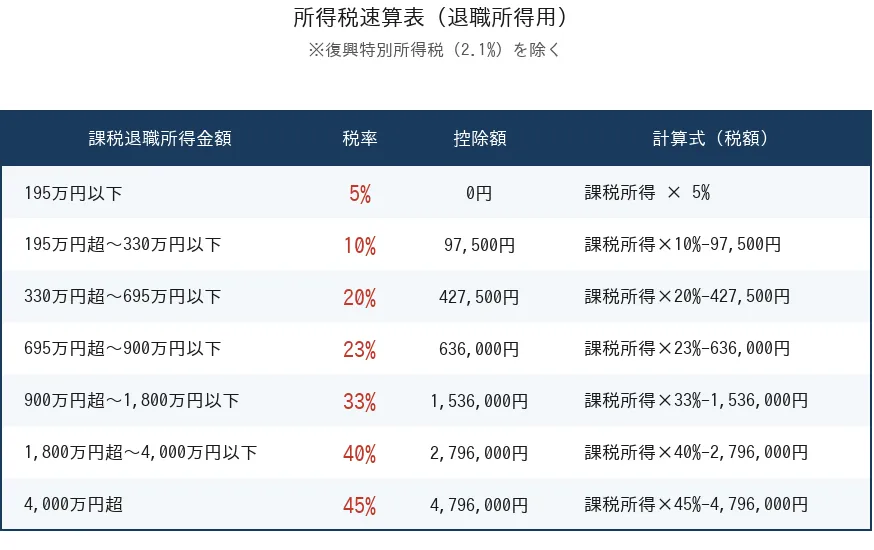
計算例(WAM共済・一般従業員・勤続5年超)
- 勤続10年 計算基礎額 360,000円
退職金 約187万円 退職所得控除 400万円(40万×10年)
控除後 0円 → 課税退職所得 0円 → 所得税 0円 - 勤続20年 計算基礎額 360,000円
退職金 約736万円 退職所得控除 800万円(40万×20年)
控除後 0円 → 課税退職所得 0円 → 所得税 0円
退職所得は「分離課税」のため他の所得と合算されず、勤続年数が長いほど控除額が大きくなり税負担が大幅に軽減されます。
退職金が振り込まれる時期(退職後1~3ヶ月程度)
退職金が口座に振り込まれるタイミングは、加入している制度によって異なります。
自社独自の制度であれば退職後1〜2ヶ月以内が多く、中退共やWAMなどの共済制度の場合は、手続き完了からおおむね1〜3ヶ月程度かかるのが一般的です。
退職金の請求権には「5年」の時効がある
労働基準法115条では、退職金を請求できる権利には「5年」の消滅時効が定められています。
退職した翌日から5年が経過すると、原則として退職金を受け取る権利がなくなってしまうため、退職後は速やかに申請手続きを行うことが重要です。
■退職前に、次のキャリアを一緒に考えてみませんか?
カラフルエージェント介護は、介護業界に特化した転職エージェントで、介護福祉士・ケアマネジャー・看護師等の求職者と企業をマッチングします。
未経験からベテランまで希望にマッチした求人をご提案します!
退職金の請求手続きと並行して、次の職場探しを進めることで、スムーズなキャリアチェンジが実現できます。
▼カラフルエージェント介護へのお問い合わせはこちら
6.退職金がない・少ないと感じた場合の対処法
退職金が少ない場合でも、資格取得や長期勤続で基本給を底上げする方法があります。
またiDeCoやNISAを活用した自己資産形成を並行して進めることも有効な対策です。
資格取得や長期勤続で基本給の底上げを図る
現在の職場で退職金を増やす最も確実な方法は、算定のベースとなる基本給を上げることです。
なぜなら、多くの退職金制度は「基本給・勤続年数・支給率」などから計算されるからです。
介護職員初任者研修から始まり、実務経験を積んで国家資格である「介護福祉士」を取得することは、給与向上とキャリア拡大に直結します。
また、長く働き続けることで勤続年数の要件を満たし、支給率を上げることも重要です。
▼一緒に読みたい記事
退職金を増やすうえで最も効果的な手段の一つが、介護福祉士の資格取得です。国家資格を取得することで基本給が上がり、退職金の算定基礎額にも好影響を与えます。
資格取得のルートや試験の難易度、合格後のキャリアパスについて詳しくまとめた記事をあわせてご確認ください。

iDeCo(個人型確定拠出年金)などで将来資金を準備
会社の制度だけに依存せず、自分自身で老後資金を形成する視点も欠かせません。
掛金が全額所得控除の対象となる「iDeCo(個人型確定拠出年金)」や、運用益が非課税になる「NISA」などを活用し、計画的に資産づくりを始めることで、将来の経済的な不安を大きく軽減することができます。
▼一緒に読みたい記事
老後の資金形成を考えるうえでは、現在の収入水準を把握することも重要です。
介護福祉士として長く働くことで得られる年収の実態や、施設別の給与比較、さらに収入アップに向けた具体的な戦略について解説しています。
iDeCoやNISAと組み合わせて、将来設計をより具体的に描いてみましょう。

-
介護職の退職金は何年働けばもらえますか?
-
制度によって異なります。WAM(社会福祉施設職員等退職手当共済制度)は1年以上の被共済職員期間で支給対象となります。
一方、中小企業退職金共済(中退共)は1年以上の加入が必要です。民間企業独自の制度では3〜5年以上を条件とするケースも多く見られます。
加入している制度の名称と最低勤続要件を人事担当者に確認しておくことをおすすめします。
-
社会福祉法人をまたいで転職した場合、WAMの加入期間は通算されますか?
-
WAM(社会福祉施設職員等退職手当共済制度)では、原則として退職のたびに退職手当金が支給され、期間の通算は行われません。
ただし、共済契約者(法人)双方の合意がある場合など、一定の条件下では異なる法人間での被共済職員期間の通算が認められる場合があります。
詳細な条件や手続きについては、WAMまたは勤務先の人事担当者にご確認ください。
7.介護職の退職金は「制度の仕組み」と「勤続年数」で大きく変わる
介護職の退職金は制度の種類・勤続年数・退職理由によって大きく異なります。
WAMや中退共などの共済制度を正しく理解し、就業規則や人事担当者への確認で自分の加入状況を把握することが第一歩です。
長期勤続と資格取得による基本給の底上げが退職金増額の近道であり、iDeCoやNISAとの併用で老後の備えをより盤石にしましょう。
■退職金も含めた好条件の職場を、プロと一緒に探しませんか?
カラフルエージェント介護は、介護業界に特化した転職エージェントで、介護福祉士・ケアマネジャー・看護師等の求職者と企業をマッチングします。
未経験からベテランまで希望にマッチした求人をご提案します!
退職金制度の充実した職場への転職も、キャリアアドバイザーが丁寧にサポートします。
▼カラフルエージェント介護へのお問い合わせはこちら